Soyez libre de dettes plus vite.
Saisissez vos crédits et voyez le jour où vous serez libre de dettes. DebtAway vous montre ensuite où un remboursement anticipé économise le plus et, trois jours avant chaque mensualité, vous envoie un rappel avec un montant et la date à laquelle ce montant vous rendrait libre de dettes.
Télécharger dans l’App StoreDisponible sur Google Play
- Tout reste sur le téléphone
- Aucun compte, aucune connexion bancaire
- Deux crédits gratuits, Pro en achat unique

Ce qui vous y mène plus tôt
Captures de l’app, avec Pro et des données d’exemple. Sans Pro, les montants d’intérêts restent masqués et l’app suit deux crédits.


Chaque remboursement anticipé là où il économise le plus
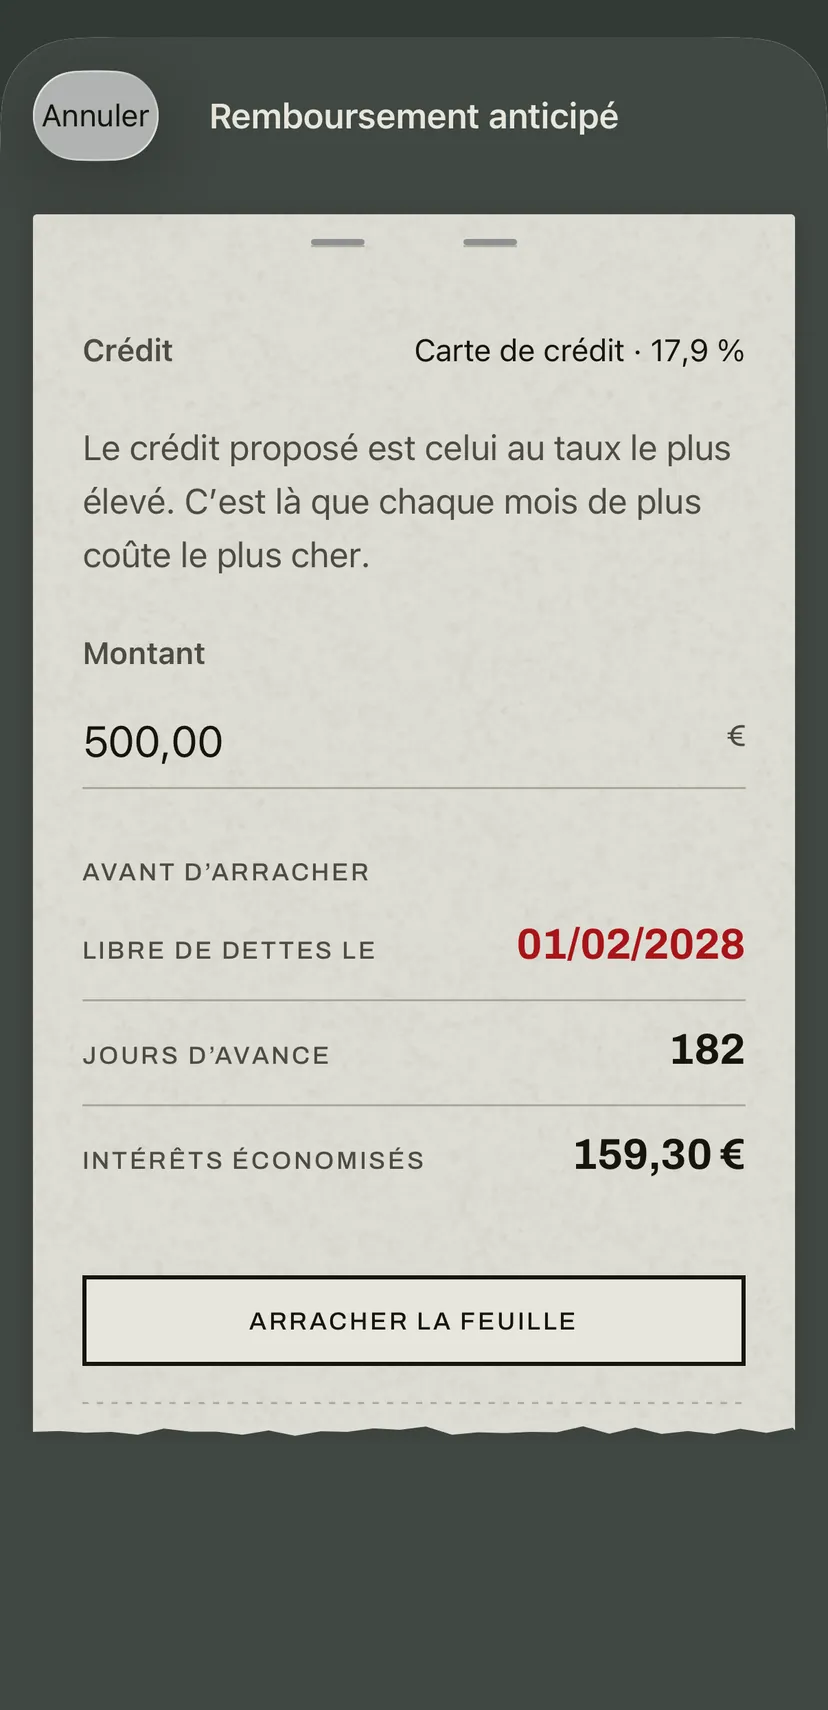
Remboursement anticipé
L’app propose le crédit au taux le plus élevé, car c’est là que chaque mois de plus coûte le plus cher. Avant d’arracher la feuille, vous lisez la nouvelle date et de combien de jours vous serez libre plus tôt.
ProLes intérêts économisés, dans votre devise
Tester une mensualité plus élevée avant de vous engager
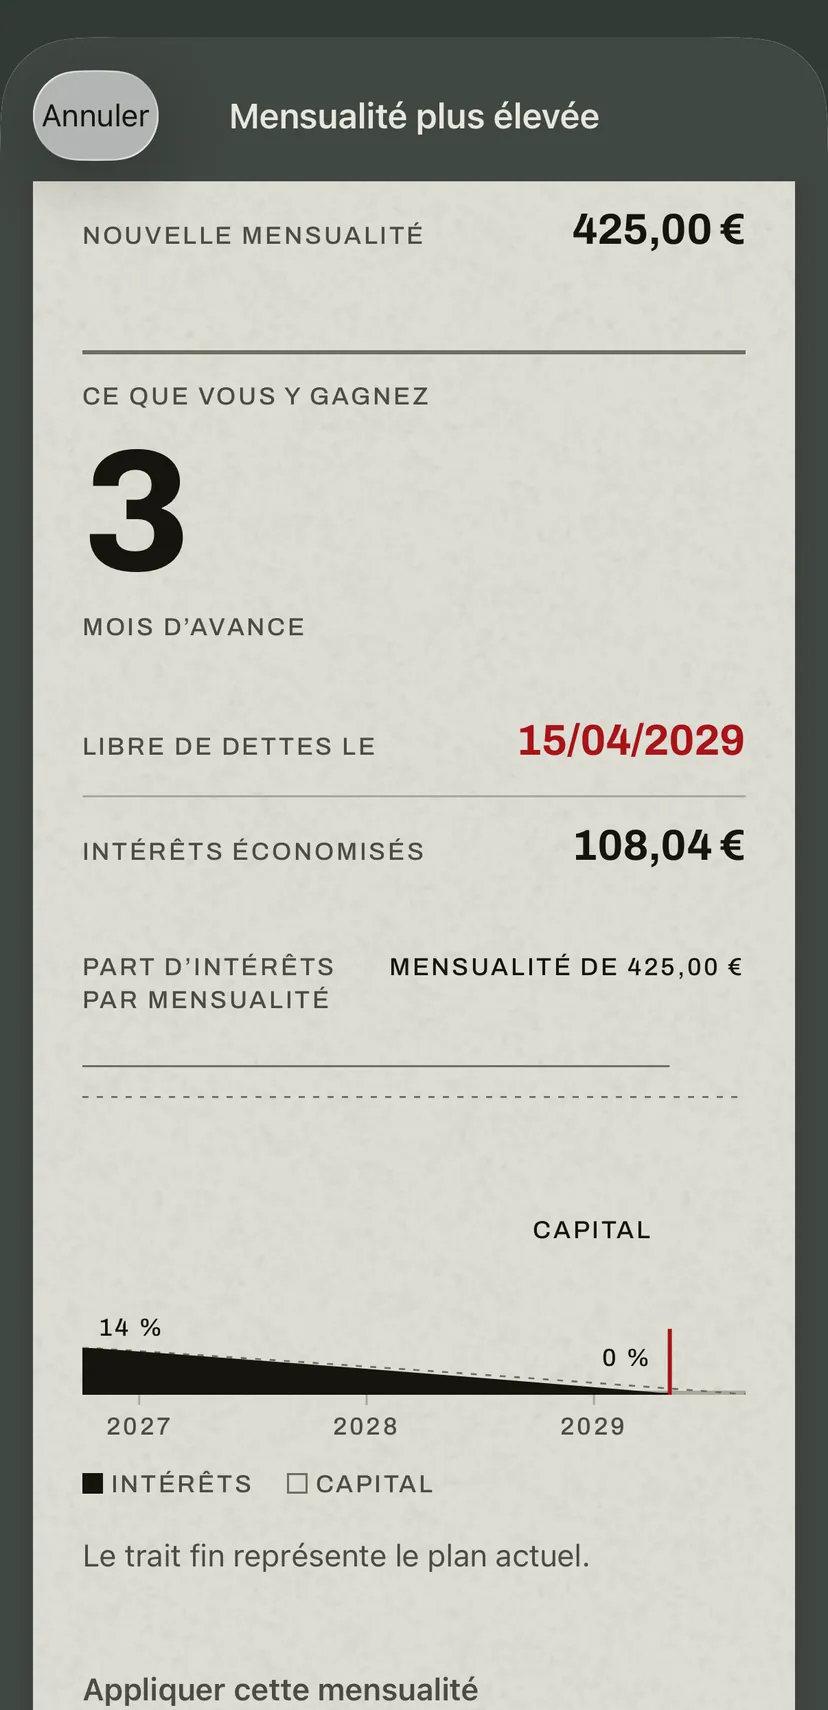
Mensualité plus élevée
Saisissez combien vous pourriez payer en plus chaque mois. L’app montre de combien de mois vous serez libre plus tôt et trace la part d’intérêts des nouvelles mensualités face au plan actuel. Le crédit lui-même ne change pas.
ProLes intérêts économisés, dans votre devise
Un rappel avant le prélèvement de la mensualité
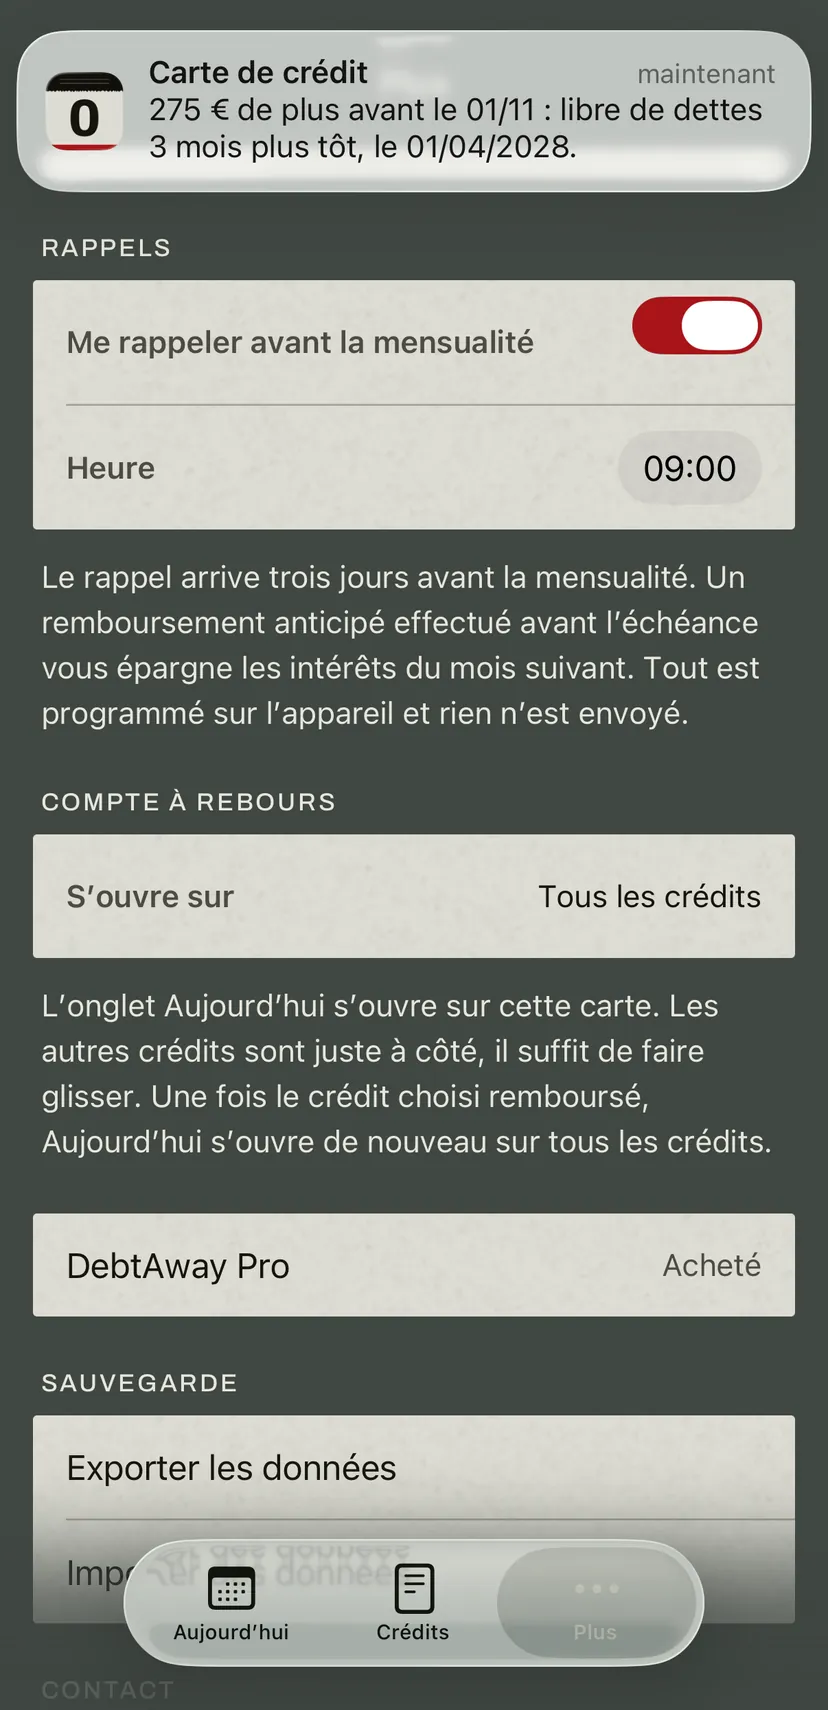
Rappels
Trois jours avant chaque mensualité, l’app vous propose un montant et indique la date à laquelle il vous rendrait libre de dettes. Toucher la notification ouvre le remboursement anticipé déjà rempli. Tout est programmé sur l’appareil et rien n’est envoyé.
Un tampon pour chaque cap
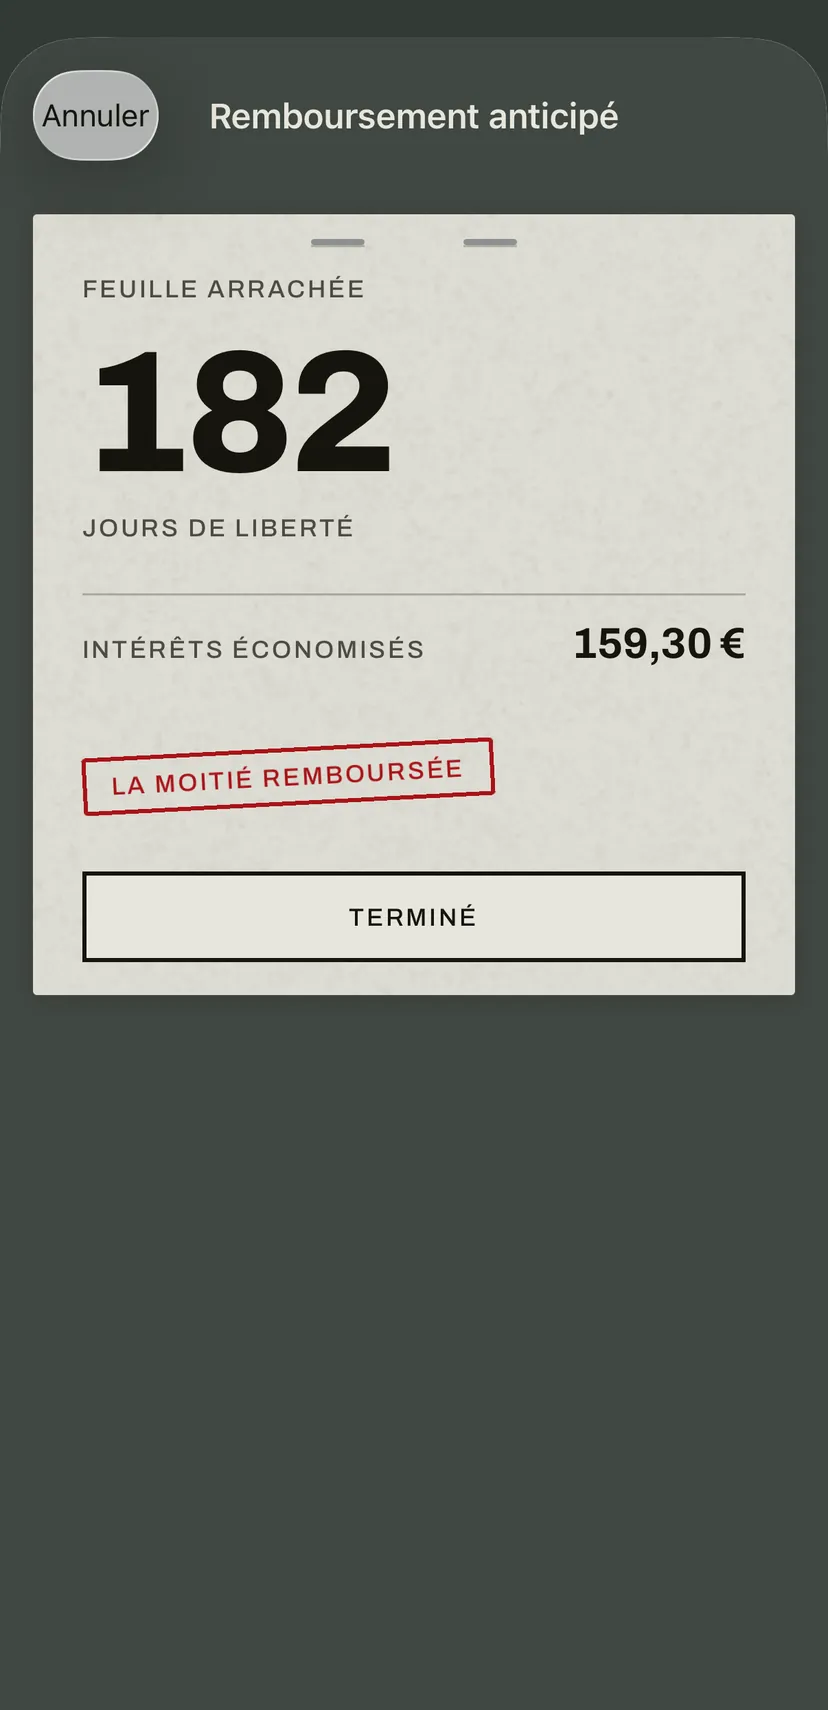
Caps
Un quart, la moitié, trois quarts, les mille derniers, et à la fin remboursé. Quand un paiement vous fait franchir l’un de ces caps, l’app appose le tampon sur le résultat, et il reste sur la feuille du crédit.
ProLes intérêts économisés, dans votre devise
La part d’intérêts de chaque mensualité
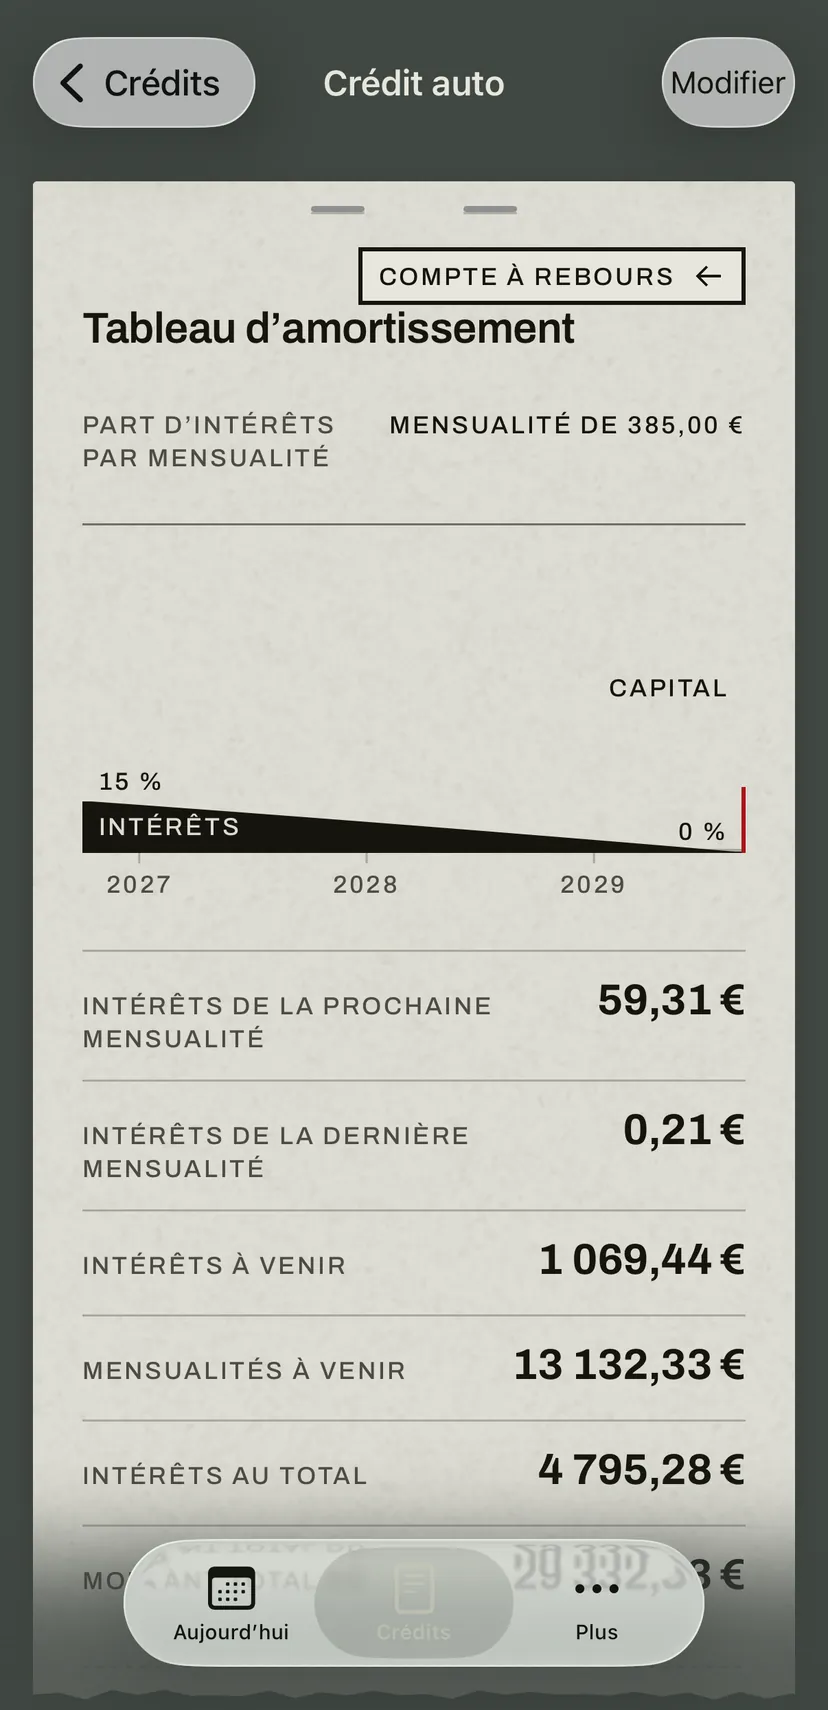
Tableau d’amortissement
Retournez la feuille et le tableau d’amortissement montre la part d’intérêts de chaque mensualité jusqu’à la dernière : les intérêts de la prochaine, ceux de la dernière et tout ce que vous paierez encore jusqu’à la fin.
ProLes intérêts jusqu’à la fin, dans votre devise
Tous vos crédits sur un seul bloc
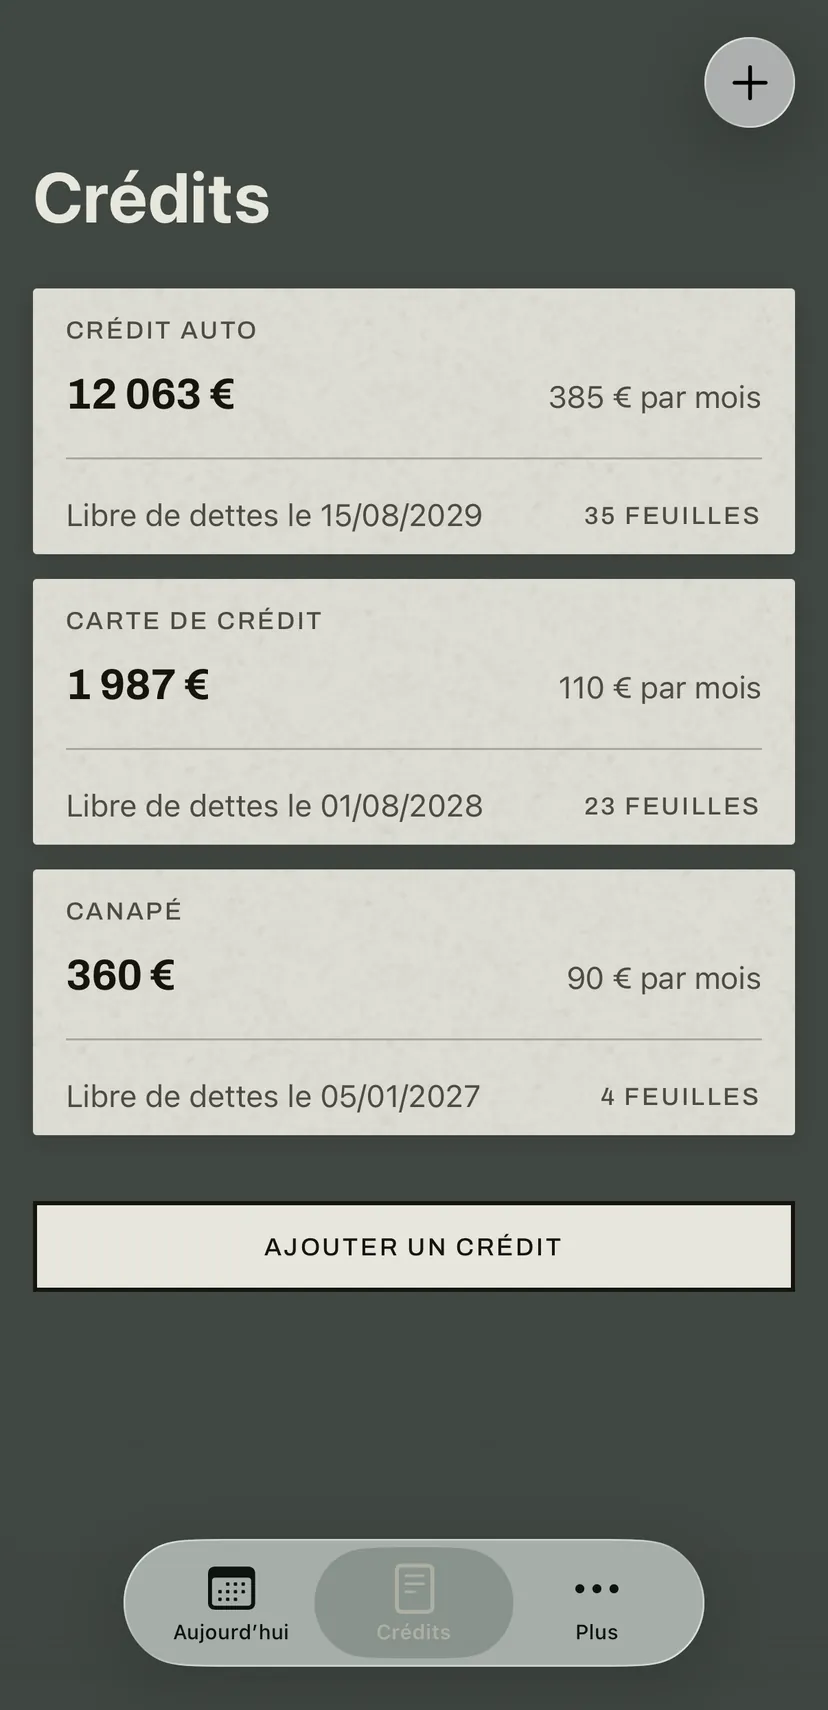
Crédits
Un crédit auto, une carte de crédit et un paiement en plusieurs fois sont les feuilles d’un même bloc, chacun avec son restant dû, sa mensualité et sa propre date. Le premier écran les additionne jusqu’au jour où le dernier prend fin.
ProAutant de crédits que vous voulez, deux sont gratuits
DebtAway Pro
Achetez-le une fois et gardez-le, sans abonnement ni compte.
- Crédits illimitésL’app gratuite suit deux crédits, Pro autant que vous en avez.
- Intérêts économisés dans votre deviseÀ côté des jours gagnés, ce qu’un paiement vous fait économiser en intérêts.
- Tableau d’amortissement completAvec les intérêts qui restent à payer jusqu’à la dernière mensualité.
- Sauvegarde dans un fichierTout exporter et le réimporter sur un nouveau téléphone.
- Widget pour l’écran d’accueilLa date et le restant dû sur votre écran d’accueil, sans ouvrir l’app.
Sans Pro, vous gardez deux crédits avec le compte à rebours, les remboursements anticipés, l’aperçu d’une mensualité plus élevée, la bande des intérêts, les rappels et les caps.


Questions fréquentes
- Combien coûte DebtAway ?
- Deux crédits sont gratuits, avec le compte à rebours, les remboursements anticipés, les rappels et les caps. Pro est un achat unique, au prix affiché par votre App Store ou Google Play, et ouvre un nombre illimité de crédits, les intérêts économisés dans votre devise, le tableau d’amortissement complet, une sauvegarde dans un fichier et le widget pour l’écran d’accueil. Il n’y a pas d’abonnement.
- Quand l’app m’envoie-t-elle un rappel ?
- Trois jours avant chaque mensualité, à l’heure que vous choisissez, avec un montant et la date à laquelle il vous rendrait libre de dettes. Le premier du mois, elle vous dit combien de feuilles restent sur le bloc, et la veille de la fin, que le bloc sera vide le lendemain. Elle n’envoie jamais plus d’une notification par jour, et tout est programmé sur l’appareil, sans serveur.
- L’app a-t-elle besoin d’un compte ou d’une connexion bancaire ?
- Non, ni l’un ni l’autre n’existe. Vous saisissez à la main le restant dû, le taux et la mensualité, et les chiffres restent sur le téléphone. Sans inscription ni accès bancaire, personne ne peut les lire, moi compris.
- Comment l’app arrive-t-elle à la date ?
- Elle calcule le remboursement mois par mois : la mensualité couvre d’abord les intérêts sur le restant dû, le reste réduit la dette, et cela se répète jusqu’à zéro.
- Est-ce que ça marche pour un paiement en plusieurs fois sans intérêts ?
- Oui. Saisissez zéro comme taux : toute la mensualité va au restant dû, et la date découle du restant dû et de la mensualité. Les mensualités sans intérêts sont le cas habituel des achats payés en plusieurs fois.
- Que se passe-t-il si ma mensualité ne couvre pas les intérêts ?
- L’app vous dit alors qu’il n’y a pas de date, au lieu d’en inventer une. C’est le cas habituel d’une carte de crédit remboursée au minimum. Un peu plus chaque mois change la donne, et l’app vous montre tout de suite de combien.
- Y a-t-il de la publicité ?
- Non, et il n’y en aura pas. Une régie publicitaire serait un tiers qui regarde quelqu’un lire son propre restant dû. L’app est financée par l’achat unique de Pro.
- Dans quelles langues l’app est-elle disponible ?
- 78 langues. L’app suit la langue de votre téléphone, ou celle que vous choisissez uniquement pour DebtAway dans les réglages du système. Les montants, les dates et les chiffres suivent votre région.
- Puis-je emporter mes données ?
- Avec Pro, vous exportez tout dans un fichier et le réimportez sur un autre appareil. Il n’y a pas de synchronisation dans le cloud, car il n’y a aucun serveur où quoi que ce soit pourrait être stocké.
Disponibilité
DebtAway est sur l’App Store et Google Play. Deux crédits gratuits, Pro en achat unique.